Cubierto con lona en 2-4 horas · Documentado para su aseguradora · Respondemos las 24 horas del día, los 7 días de la semana
Daños en el techo en Houston: ¿Qué hacer primero?
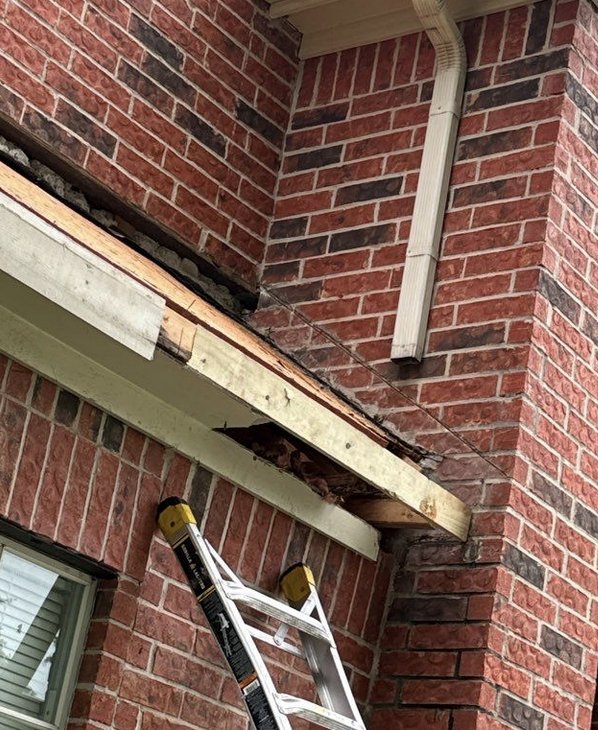
¿Daños en el techo de su casa en Houston después de una tormenta? Esta página está organizada en el orden en que se deben realizar las acciones: la primera hora, el primer día y, finalmente, la reclamación. Colocamos lonas protectoras en un plazo de 2 a 4 horas para evitar filtraciones de agua, documentamos los daños para su aseguradora mientras la evidencia está fresca y nos reunimos con su perito en el techo.
¿No sabes qué te golpeó? Los daños causados por granizo, viento y huracán se ven y se evalúan de manera diferente. La guía de daños a continuación lo aclara en aproximadamente un minuto y luego te lleva a la lista de verificación completa correspondiente a tu caso.
Si está entrando agua ahora mismo
(713) 766-3464 713-TECHOS · Tomball y noroeste (281) 498-7663 281-498-ROOF · Houston y el circuito interior- Primero se cubrió con una lona y después se reparó adecuadamente. Lo primero que hay que hacer es detener el agua.
- Documentado pendiente por pendiente. Las fotografías tomadas poco después de la tormenta son la base de una reclamación de seguro justa.
- Los daños causados por el viento comienzan en los bordes. cumbrera, remate de canalón y tira de inicio: las tres hiladas que con mayor frecuencia se cortan durante la instalación.
- Nos reunimos con su perito en el tejado., por lo que ambas partes se enfrentan al mismo daño.
- Le informaremos si no tiene derecho a reclamar. Presentar una demanda que vayas a perder puede perjudicarte.
- Se sustituyó por un techo de clase 4. La lona Timberline UHDZ cuenta con la máxima calificación de resistencia al impacto UL 2218, diseñada para soportar el granizo que destruyó la anterior.
Segundo, averigua qué te golpeó.
¿Qué tipo de daños tiene su tejado?
Es más importante de lo que parece. Los tres tipos de daños en el techo que deja una tormenta en Houston son diferentes, se evalúan de manera distinta y, en Texas, no siempre están cubiertos por el mismo deducible. Cada uno tiene su propia página con la lista de verificación completa.
Si hubo granizo
Daños ocasionados por granizo
- Son hematomas en lugar de pinchazos, por lo que a menudo no gotea durante meses.
- Gránulos que se acumulan en el fondo de los bajantes.
- Abolladuras en metal blando: rejillas de ventilación, tapajuntas, el buzón, aletas del aire acondicionado.
Reparación de techos dañados por granizo →
Si fue un golpe en línea recta
Daño del viento
- Los fallos se producen primero en los bordes: cumbrera, rastrillo, tira de inicio.
- Tejas que sobresalen del curso inferior, o una cresta torcida.
- Tejas en el jardín o en los macizos de flores.
Reparación de techos dañados por el viento →
Si se tratara de una tormenta con nombre
daños por huracanes
- Su deducible por huracán suele ser un porcentaje, no una cantidad fija.
- Los daños causados por el viento y el agua suelen tratarse por separado en la póliza.
- Si presentar la solicitud es la decisión correcta es una verdadera incógnita.
Daños en el techo por huracán →
El agua está entrando ahora mismo.
Se trata de una llamada de emergencia, no de un trabajo de investigación. Primero se coloca una lona para detener el agua y, una vez seco el techo, se realiza la reparación adecuada. Servicio disponible las 24 horas, desde $150.
Reparación de emergencia de techos →
Necesitas saber lo que realmente tienes
Fotografía de cada pendiente, revisión de áticos accesibles y un informe escrito, independientemente de si presenta una reclamación o no, y de si contrata nuestros servicios o no. Sin martillos, solo tiza y una cámara.
Solicita una inspección gratuita del tejado →
Quieres entender la afirmación en sí misma.
Tres deducibles, dos plazos y la diferencia entre el valor real en efectivo y el costo de reemplazo: todo esto antes de llamar a su aseguradora.
Cómo funcionan las reclamaciones de techos en Texas →
Cuando se aprueba una reclamación
Su aseguradora paga el techo que tenía. Nosotros construimos uno mejor.
Un acuerdo cubre la sustitución de lo que había. No decide qué contratista lo instala, qué teja se coloca ni qué garantía le queda; y esos son los aspectos que importan durante los próximos treinta años.
Lo que registramos en una reclamación aprobada
Compromiso Dorado de GAF con Timberline UHDZ
No es una mejora que le vendemos. Es lo que registramos, de forma estándar, en cada reclamación aprobada.
- Resistencia al impacto de clase 4. El UHDZ cuenta con la clasificación UL 2218 Clase 4, la más alta de las cuatro clases, por lo que el modelo de reemplazo está diseñado para sustituir al anterior.
- 30 años de experiencia, avalados por GAF. No prorrateado y cubierto por el fabricante en lugar de depender de si un contratista sigue operando. Silver Pledge, en comparación, ofrece 10.
- Periodo de protección de 50 años sin prorrateo. El periodo durante el cual la cobertura no se reduce por edad.
- Sin límite de velocidad del viento. WindProven no impone ninguna limitación de velocidad máxima del viento en las tejas con la etiqueta LayerLock, una característica muy útil en la costa del Golfo.
- Se corrigió la ventilación y se instalaron las fundas para las tuberías de pivote. en cada reemplazo de reclamo, independientemente de si el alcance lo solicita o no.
Por qué la mayoría de los contratistas no pueden ofrecer esto. Golden Pledge requiere que un contratista GAF Master Elite (aproximadamente el 2% de los techadores de EE. UU.) instale cinco productos accesorios que califiquen como un sistema. No se puede agregar a un presupuesto. Pregunte a cualquier contratista que presente una oferta para su reclamo qué garantía tienen registrada y a qué teja se aplica. El sistema completo, teja por teja · Qué significan UL 2218 y el crédito de Texas
Los términos son de GAF y están sujetos a sus limitaciones publicadas. La Clase 4 se aplica a las tejas UHDZ con el logotipo UltraMat y la clasificación UL 2218; la prueba se realiza en condiciones de laboratorio controladas y GAF no ofrece garantía sobre el rendimiento contra el granizo, que no está cubierto por la garantía limitada. El Departamento de Seguros de Texas indica que una cubierta de techo de Clase 4 recibe el mayor descuento en la prima de las cuatro clases; el monto lo establece cada aseguradora, no el estado, y nunca se aplica automáticamente. Comparación completa en gaf.com.
Qué pasa después
Desde su llamada hasta la finalización del techo
Usted presenta la reclamación al seguro. Nosotros nos encargamos de los daños causados por la tormenta y de las pruebas en las que se basa la reclamación.
-
Cortamos el agua
El tiempo de respuesta habitual es de 2 a 4 horas , cualquier día del año. La colocación de lonas y las medidas de emergencia son prioritarias: cada hora que pasa sin que entre agua empeora los daños en el interior y complica la reclamación.
-
Inspección completa, documentada pendiente por pendiente
Se fotografían todas las fachadas, se marcan los daños, se evalúan las cubiertas y los remates, y se revisa el ático cuando hay acceso. Recibirá las fotografías y un resumen escrito, independientemente de si presenta una demanda o no, y de si contrata nuestros servicios o no.
-
Debes informarlo a tu aseguradora.
Usted realiza esa llamada; un contratista no puede presentar la solicitud en su nombre. Nuestra documentación significa que usted está describiendo algo específico en lugar de adivinar. Qué decir cuando llame.
-
Nos reunimos con su perito en el tejado.
Así, ambas partes evalúan los mismos daños al mismo tiempo y desde el mismo punto de vista. La mayoría de las disputas sobre el alcance de los daños surgen cuando dos personas examinan un tejado por separado y llegan a conclusiones diferentes.
-
Usted compara el alcance con nuestra estimación
Si la cobertura de la aseguradora incluye elementos faltantes (como cubiertas, mejoras según el código o cantidades de láminas impermeabilizantes), documentamos la deficiencia para que pueda presentar un suplemento . Esto es común y normal.
-
Construimos el techo
Sistema Golden Pledge con Timberline UHDZ, registrado en GAF al finalizar la obra. Inspección final, barrido magnético y la documentación necesaria para liberar su depreciación recuperable.


Dónde paramos
Somos techadores, no peritos de seguros. No tramitamos reclamaciones de seguros, no negociamos acuerdos ni lo representamos ante su aseguradora; en Texas, ese trabajo está reservado a los peritos de seguros autorizados, y un techador que se ofrece a hacerlo está ofreciendo algo para lo que no tiene licencia.
Lo que hacemos es elaborar la documentación necesaria para que la reclamación se evalúe en función de lo que realmente hay en su tejado. Esa es la parte que controlamos, y es la que importa.
Pagar el deducible
¿Reclamación aprobada, pero el deducible es un obstáculo?
La razón más común por la que se retrasa una reclamación de seguro de techo aprobada es que la aseguradora ha accedido a pagar, el techo necesita reparación y el deducible —que suele ser de entre 2,000 y 5,000 dólares, o un porcentaje de la cobertura de la vivienda— no está disponible en la cuenta este mes.
Se puede financiar como cualquier otro gasto de techado, lo que permite que comience el trabajo mientras se tramita la reclamación. Tres planes, con las condiciones reales:
- Wells Fargo — 18 meses sin intereses. Liquida el saldo dentro de 18 meses y no pagarás intereses. Si aún queda algún saldo pendiente a los 18 meses, se aplicarán intereses. 28.99% Se cobra desde el primer día. Se trata de intereses diferidos, no de una TAE del 0%, y la diferencia es importante.
- Wells Fargo — tasa fija. 8.99% TAE a 70 meses, sin intereses diferidos ni periodos de gracia.
- Service Finance, una empresa de Truist. 9.99% durante 120 o 180 meses, o seis meses sin pagos seguidos de 120.
Toda la financiación se realiza a través de la tarjeta de crédito Wells Fargo Home Projects, emitida por Wells Fargo Bank, NA o por Service Finance Company, y está sujeta a aprobación crediticia . Los términos los establece el prestamista y pueden estar sujetos a cambios.
Para que quede claro, la ley de Texas prohíbe que un contratista de techos pague, condone, absorba o reembolse el deducible del seguro de vivienda de un propietario. Cualquier contratista que ofrezca "cubrir su deducible" o "ajustarse a lo que pague el seguro" está proponiendo algo ilegal y pone en riesgo tanto su reclamación como la de él.
La financiación es diferente: usted paga su deducible en su totalidad, a plazos, en lugar de hacerlo de una sola vez. Ese es un acuerdo de crédito al consumo común.
Preguntas comunes
Preguntas y respuestas sobre daños en techos en Houston
¿Qué tan rápido puedes llegar aquí?
Normalmente de 2 a 4 horas , las 24 horas del día, los 365 días del año. Después de una gran tormenta que se extiende, cuando miles de techos resultan dañados a la vez, todos se ven afectados.
Priorizamos las filtraciones de agua activas. Si está lloviendo dentro de su casa, indíquelo cuando llame.
Mi techo se ve bien. ¿Podría estar dañado?
Con frecuencia, sí. El viento puede romper la tira de sellado de una teja sin moverla, y los daños por impacto producen abolladuras en lugar de perforaciones; por lo tanto, un techo golpeado en abril puede parecer intacto desde la entrada de la casa y comenzar a gotear en octubre.
Desde el suelo: gránulos en las canaletas, abolladuras en metales blandos como rejillas de ventilación, láminas impermeabilizantes, el buzón y las aletas del aire acondicionado, y cualquier teja que sobresalga de la hilera inferior. Si cree que se trató específicamente de granizo, la lista completa de verificación se encuentra en la página de daños por granizo.
¿Debo presentar una reclamación al seguro?
No siempre. Si los daños están cerca de su deducible, presentar una reclamación podría costarle más en primas y en el historial de reclamaciones de lo que le reporta.
Inspeccionaremos su propiedad y le informaremos con honestidad sobre nuestros hallazgos, incluso si consideramos que probablemente no tenga un reclamo que valga la pena presentar. Un contratista que anima a todos los propietarios a presentar un reclamo no vela por sus intereses.
¿Tramitas tú la reclamación por mí?
No. Presentar, negociar y resolver una reclamación es trabajo de un ajustador público autorizado , y en Texas un techador no puede hacerlo. Cualquiera que se ofrezca a hacerlo está ofreciendo algo para lo que no tiene licencia.
Qué hacemos: inspeccionamos, documentamos pendiente por pendiente, elaboramos un alcance detallado y nos reunimos con su perito en el tejado. Cómo funciona el proceso.
¿Qué ocurre si el pago de la aseguradora no cubre el trabajo?
Es común y tiene un nombre: suplemento . Los peritos trabajan con una sola visita y una base de datos de precios estándar, por lo que a menudo se pasan por alto las cubiertas, las actualizaciones de códigos y las cantidades de láminas impermeabilizantes.
Documentamos la deficiencia para que usted pueda presentarla. Lo que no haremos es reducir el alcance del proyecto discretamente para ajustarnos al presupuesto; así es como un techo termina sin su barrera contra fugas.
Tengo herpes zóster de 3 pestañas. ¿Qué tratamiento debo recibir?
Una teja resistente a impactos de Clase 3 , un avance significativo con respecto a la de 3 pestañas, que no tiene una clasificación de resistencia a impactos relevante. Las casas que tenían tejas arquitectónicas reciben la clasificación Timberline UHDZ de Clase 4 .
En cualquier caso, nadie vuelve a trabajar en la misma teja que acaba de fallar. Además, mejoramos la ventilación en cada reemplazo, instalando rejillas de ventilación de bajo perfil O'Hagin donde la casa no tiene ventilación en el alero o el aislamiento la bloquea, e instalamos manguitos para tuberías pivotantes GAF Master Flow , ya que las penetraciones de tuberías son uno de los lugares más comunes por donde comienza a gotear un techo.
¿Por qué UHDZ en lugar de otra teja de Clase 4?
Existen dos maneras de que una teja alcance la Clase 4. Una consiste en mezclar un polímero con el asfalto ( modificado con SBS ) para que se mantenga flexible y se deforme bajo impacto en lugar de agrietarse. La otra consiste en reforzar el núcleo de la teja con una malla de fibra de vidrio más gruesa, que es como lo hace UHDZ.
Ambos materiales cumplen con los requisitos de clasificación. Sin embargo, según nuestra experiencia en techos de Houston, las tejas modificadas con SBS son más propensas a ampollarse con el calor sostenido, por lo que dejamos de instalarlas. UltraMat obtiene la misma clasificación de Clase 4 sin una capa de asfalto flexible que pueda ampollarse cuando la temperatura del ático alcanza los 60 °C (140 °F).
¿Qué garantía tengo en un trabajo cubierto por el seguro?
GAF Golden Pledge con Timberline UHDZ : cobertura de por vida para las tejas, un período de protección de 50 años sin prorrateo y 30 años de cobertura de mano de obra sin prorrateo respaldada por GAF , no solo por nosotros.
El programa Golden Pledge solo puede ser registrado por un contratista GAF Master Elite que instale cinco productos accesorios que cumplan con los requisitos. Pregunte a cualquier contratista que presente una oferta para su proyecto qué programa Golden Pledge registra.
UHDZ también cuenta con una clasificación de impacto UL 2218 Clase 4 , la más alta de las cuatro clases, lo cual es importante dado que la mayoría de los siniestros en Houston son por granizo. Además, ofrece el mayor crédito de seguro de las cuatro clases, aunque el monto lo establece su aseguradora, no el estado. ¿Qué significan realmente UL 2218 y el descuento de Texas?
¿Qué aspecto tiene realmente un tejado dañado por el viento?
El viento no levanta un tejado de manera uniforme. Falla en los bordes : la cumbrera, el borde inferior y la tira de inicio a lo largo del alero, que son las tres hiladas que con mayor frecuencia se cortan más cortas o se clavan de forma insuficiente durante la instalación.
Desde el suelo, busque tejas que sobresalgan de la hilera inferior, una cumbrera que ya no esté recta, acumulaciones de gránulos en los bajantes y tejas en el jardín o los macizos de flores. Una teja que se levantó y volvió a caer tiene la tira de sellado rota, aunque parezca estar bien, y volverá a levantarse con la próxima tormenta.
¿Cubrirá el seguro los daños causados por el viento si el tejado es viejo?
A menudo sí, pero la cantidad depende de su póliza. Muchas pólizas de Texas pagan el valor real en efectivo de un techo antiguo en lugar del costo de reemplazo, lo que significa que la depreciación se deduce de la indemnización. Algunas aseguradoras aplican un plan de pagos que reduce el pago según la antigüedad del techo, independientemente de la póliza.
La edad no es motivo suficiente para no presentar una reclamación; los daños causados por el viento son daños causados por el viento. Lo que sí es importante es saber qué cobertura aplica su póliza antes de llamar, información que se encuentra en la página de reclamaciones.
Antes de dejar que alguien suba a tu tejado
Los daños en los techos atraen a contratistas a Houston que no estarán aquí el próximo año. Verifique con quién está considerando trabajar, incluyéndonos a nosotros.




- BBB Calificación A+, acreditación obtenida en 2014, sin quejas desde 2013.
- GAF Master Elite La certificación Golden Pledge requiere
- Reseñas de Google 4.8 estrellas según más de 400 reseñas.
- Kit de herramientas para tormentas TDI Las directrices del organismo regulador estatal sobre cómo evitar el fraude por parte de los contratistas.
¿Daños ahora? Llame.
Inspección gratuita de daños en el techo en Houston, con fotografías de todo lo que encontremos, independientemente de si presenta una demanda o no, y de si contrata nuestros servicios o no.
Compañía de techos JC&C · 1431 Graham Dr #266, Tomball, TX 77375 · 1220 Blalock Rd #345, Houston, TX 77055
hello@jccroofing.com · Texto (832) 590-3700 • Respondemos las 24 horas del día, los 7 días de la semana.